Tái cấu trúc kênh dẫn vốn: Yêu cầu cấp thiết để khơi thông nguồn lực cho tăng trưởng
(THPL) - Với nhu cầu vốn khổng lồ lên tới 38 triệu tỷ đồng trong giai đoạn 2026-2030 nhưng ngân sách chỉ đáp ứng được 20%, việc tái cấu trúc các kênh dẫn vốn, trọng tâm là phát triển thị trường chứng khoán và trái phiếu, đã trở thành yêu cầu cấp thiết để khơi thông nguồn lực cho tăng trưởng cao.
Tại hội thảo "Tái cấu trúc các kênh dẫn vốn" diễn ra ngày 15/7 tại Hà Nội, các nhà quản lý và chuyên gia nhận định rằng nền kinh tế Việt Nam đang đứng trước bước ngoặt quan trọng. Để đạt mục tiêu tăng trưởng hai con số, việc chuyển dịch trọng tâm từ tín dụng ngân hàng sang thị trường vốn không chỉ là lựa chọn mà là con đường tất yếu.

Theo tính toán của Bộ Tài chính và các chuyên gia, nhu cầu vốn đầu tư cho toàn nền kinh tế giai đoạn 2026-2030 ước tính đạt mức kỷ lục khoảng 38 - 38,5 triệu tỷ đồng. Trong số đó, nguồn lực từ ngân sách Nhà nước dự kiến chỉ đáp ứng được khoảng 8,5 triệu tỷ đồng (tương đương 20%), đồng nghĩa với việc 80% nguồn vốn còn lại phải huy động từ khu vực tư nhân và quốc tế.
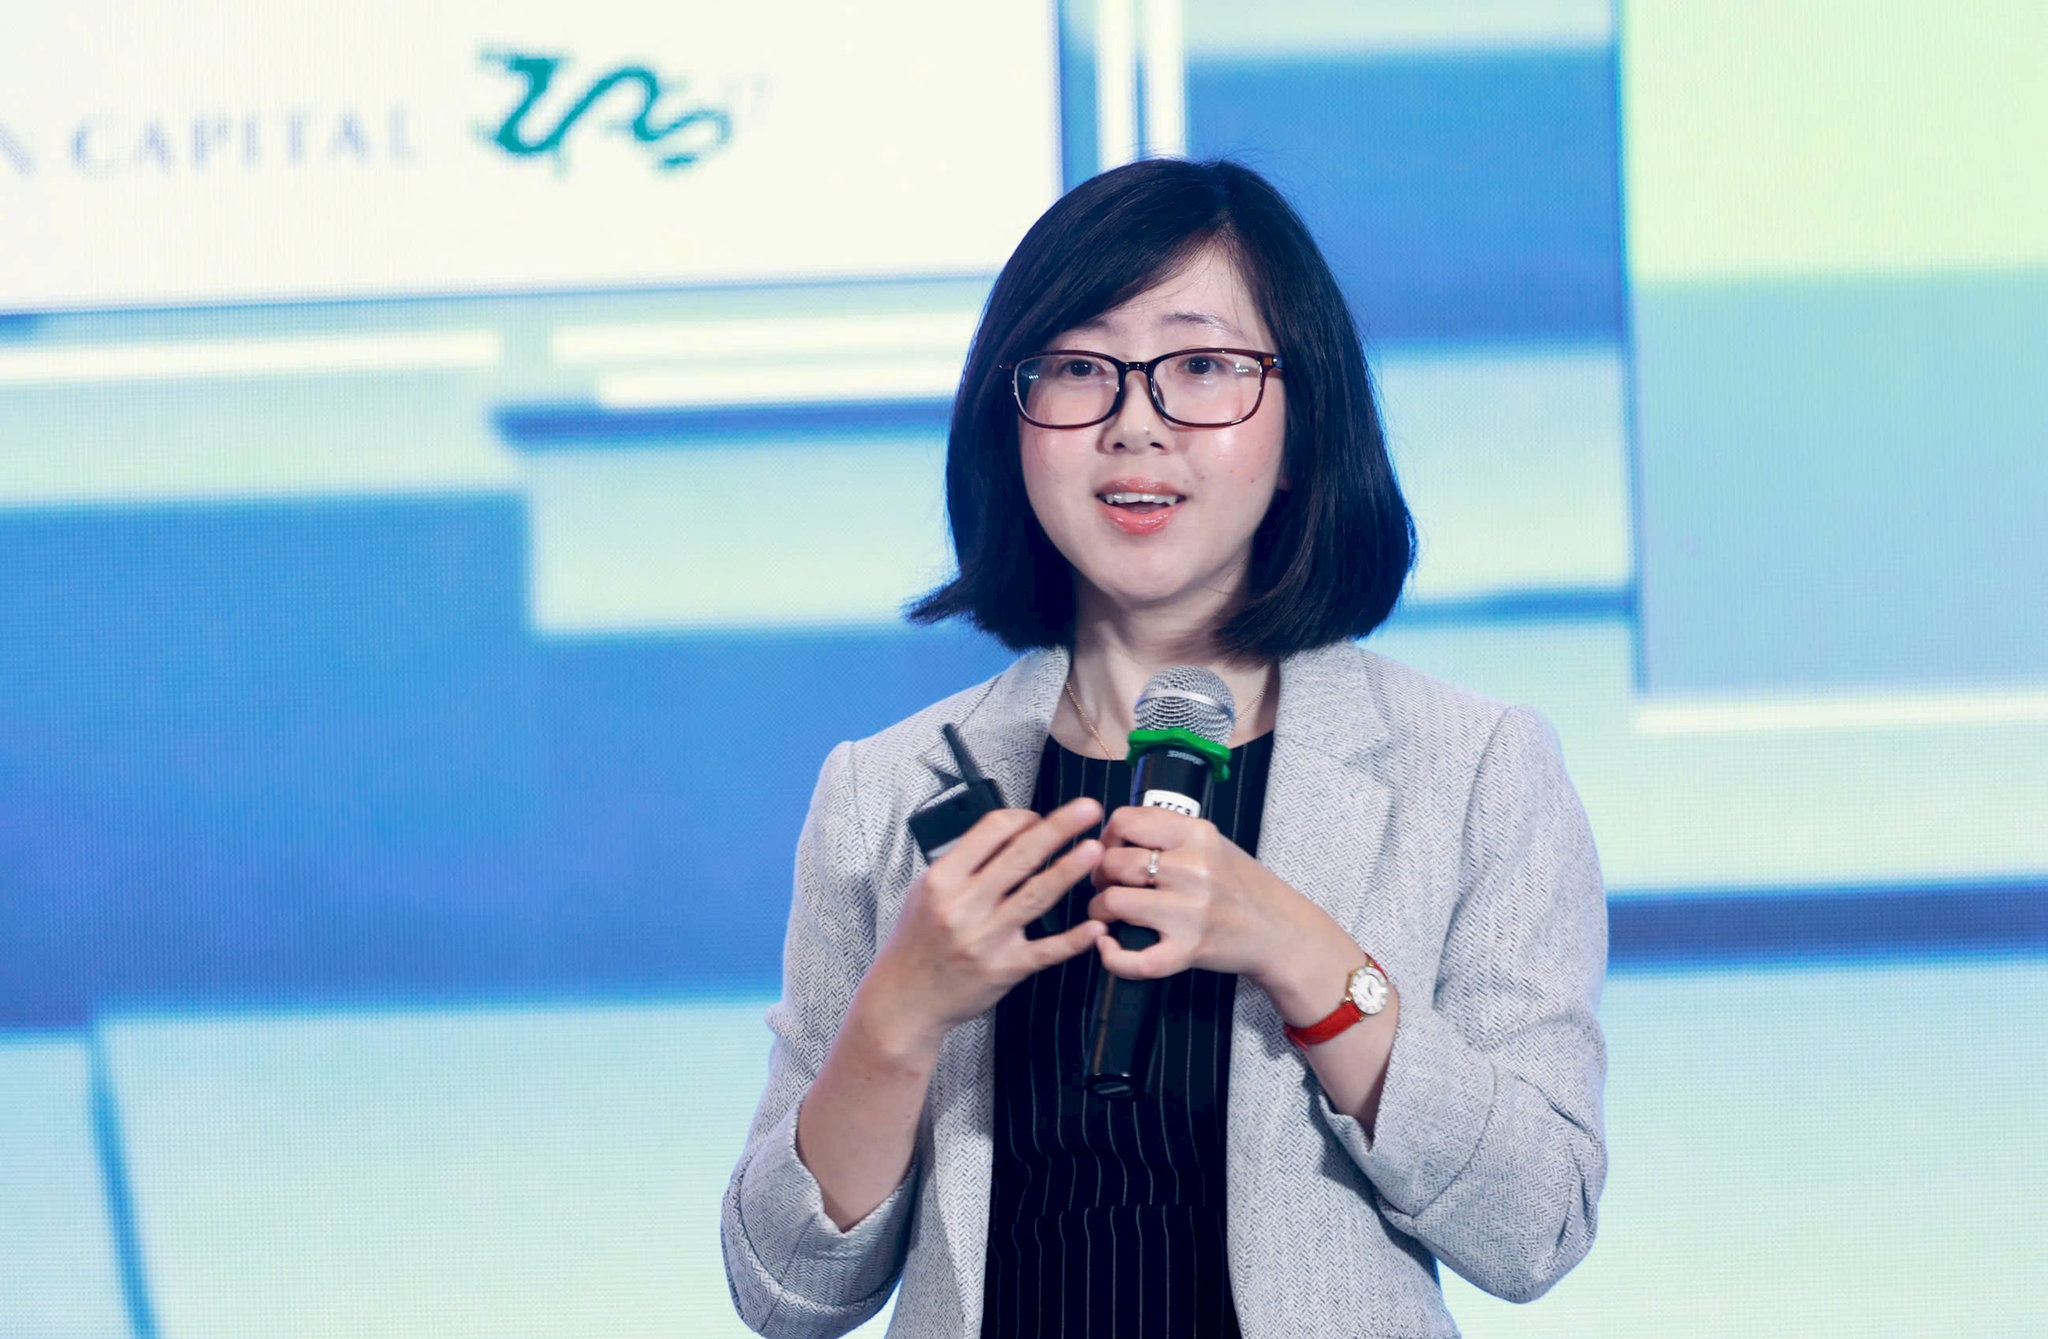
Hiện nay, tín dụng ngân hàng vẫn là kênh dẫn vốn chủ đạo, nhưng dư địa đang dần thu hẹp. Bà Đặng Nguyệt Minh, Giám đốc Nghiên cứu Dragon Capital, cảnh báo dư nợ tín dụng của Việt Nam đã chạm mức 145% - 146% GDP, thuộc ngưỡng cao hàng đầu khu vực.
Bên cạnh đó, hệ thống ngân hàng còn đối mặt với những thách thức nội tại. Hệ số an toàn vốn (CAR) của các ngân hàng Việt Nam hiện chỉ khoảng 12%, thấp hơn mức 15-18% phổ biến ở nhiều quốc gia.
Nguồn vốn huy động chủ yếu là ngắn hạn nhưng lại phải gánh vác nhu cầu cho vay trung và dài hạn. Chi phí vốn cao (lãi suất cho vay từ 13-15%) đang ảnh hưởng trực tiếp đến hiệu quả sản xuất kinh doanh và khả năng hấp thụ vốn của doanh nghiệp.
Để thị trường chứng khoán (TTCK) thực sự trở thành bệ đỡ dài hạn, các chuyên gia tại hội thảo đã chỉ ra hai điểm nghẽn cần sớm tháo gỡ.
Thứ nhất, sự mất cân đối trong "giỏ hàng hóa". Cơ cấu vốn hóa TTCK đang nghiêng quá lớn về nhóm Tài chính - Ngân hàng và Bất động sản (chiếm tới 68% vào năm 2026). Ngược lại, các ngành sản xuất, công nghệ cao và dịch vụ - những lĩnh vực dẫn dắt tương lai - lại có tỷ trọng khiêm tốn và đang có xu hướng giảm dần.
Thứ hai, sự thiếu hụt nhà đầu tư tổ chức nội địa. Hiện nay, khoảng 85% - 90% giao dịch trên thị trường đến từ các nhà đầu tư cá nhân nhỏ lẻ. Điều này khiến thị trường dễ bị chi phối bởi tâm lý đám đông và thường xuyên xảy ra các đợt rung lắc mạnh. Việc thiếu vắng các định chế tài chính chuyên nghiệp như quỹ hưu trí, bảo hiểm nhân thọ và quỹ mở đang tạo ra một "khoảng trống" lớn về cầu vốn dài hạn.
Để giải quyết bài toán thiếu hụt vốn, việc nâng hạng thị trường chứng khoán được xem là đòn bẩy chiến lược để thu hút dòng vốn gián tiếp (FPI) nhằm hướng tới mục tiêu biến thị trường vốn trở thành bệ đỡ trung và dài hạn chủ lực, giảm bớt áp lực đang ngày một đè nặng lên hệ thống tín dụng ngân hàng.
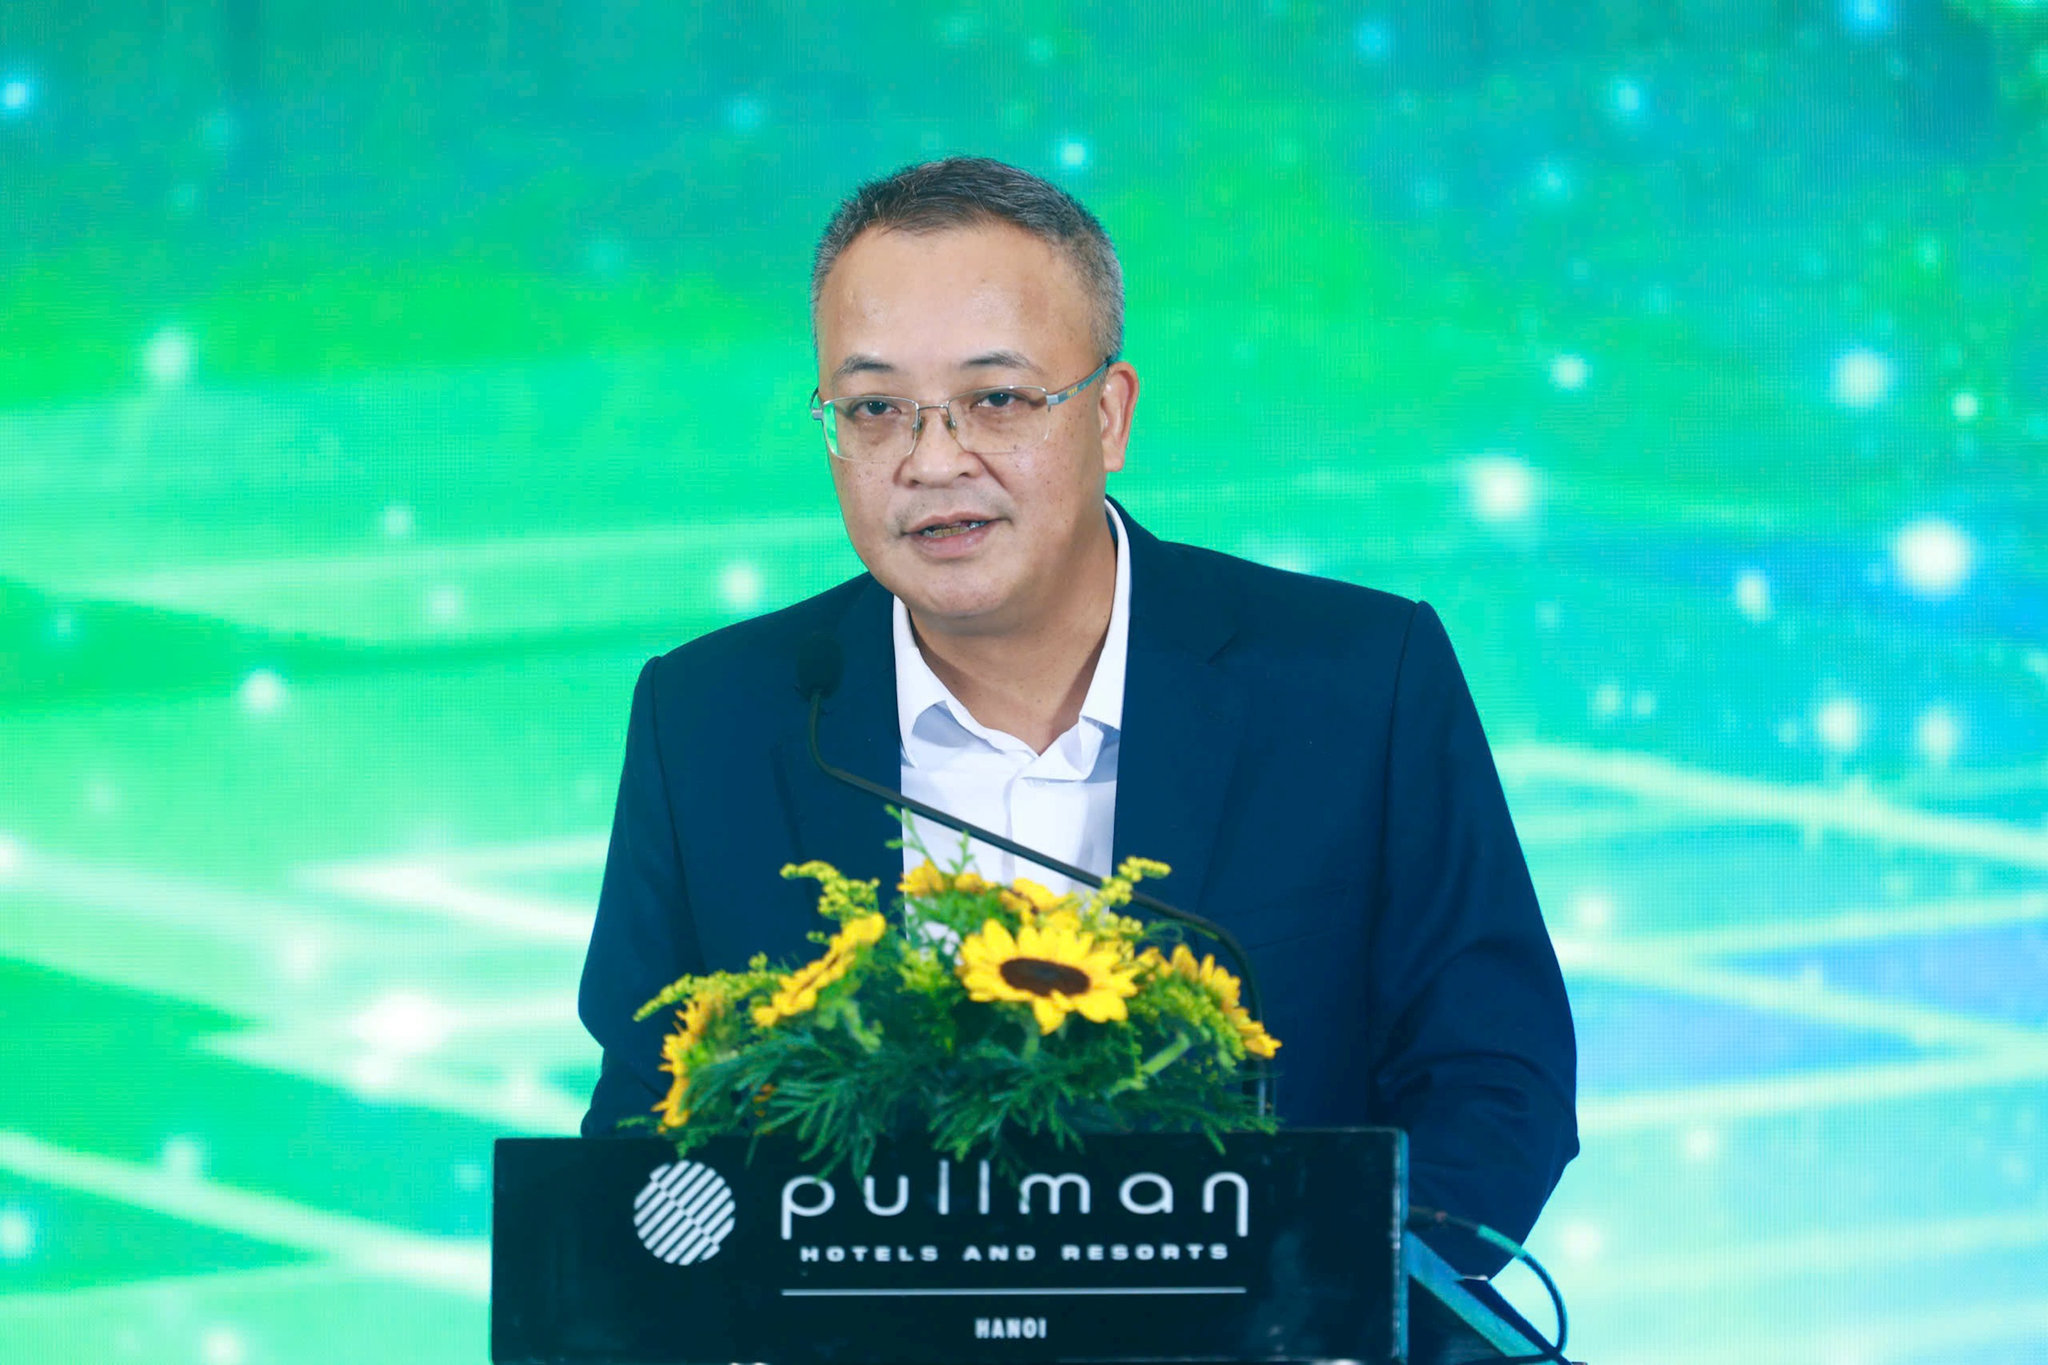
Theo ông Bùi Hoàng Hải, Phó Chủ tịch Ủy ban Chứng khoán Nhà nước cho biết, việc FTSE Russell nâng hạng TTCK Việt Nam lên thị trường mới nổi thứ cấp (có hiệu lực từ 18/9/2026) sẽ mở ra một chương mới trong việc thu hút nhà đầu tư ngoại. Không dừng lại ở đó, Việt Nam đang quyết tâm chinh phục những tiêu chí khắt khe hơn từ MSCI vào năm 2030.
Để hiện thực hóa mục tiêu này, UBCKNN không chỉ tập trung triển khai cơ chế đối tác bù trừ trung tâm (CCP) dự kiến vào năm 2027, mà còn tích cực phối hợp với các bộ, ngành để nới lỏng hạn chế về tỷ lệ sở hữu nước ngoài (FOL); Áp dụng cơ chế Non-Prefunding (không cần ký quỹ đủ tiền trước khi giao dịch) cho nhà đầu tư tổ chức nước ngoài; Nghiên cứu triển khai Tài khoản tổng (Omnibus Account) và nới lỏng hạn chế về tỷ lệ sở hữu nước ngoài (FOL); Đẩy mạnh minh bạch hóa thông tin bằng tiếng Anh và nâng cao tiêu chuẩn quản trị công ty.
Bên cạnh các kênh truyền thống, cơ quan quản lý đang nỗ lực xây dựng các sân chơi mới để đa dạng hóa lựa chọn cho nhà đầu tư. Trong đó, nghiên cứu sàn giao dịch chuyên biệt nhằm tạo hệ sinh thái "vào được, ra được" cho dòng vốn mạo hiểm. Phát hành trái phiếu theo phương thức đối tác công tư (PPP) và trái phiếu xanh. Phát triển thị trường phái sinh vàng và sàn giao dịch tín chỉ carbon để hỗ trợ mục tiêu Net Zero.
Ông Bùi Hoàng Hải khẳng định, trong bối cảnh dư địa tín dụng ngày càng hạn hẹp, việc tái cấu trúc các kênh dẫn vốn là con đường tất yếu để Việt Nam phát triển bền vững và tự tin hướng tới các cột mốc kinh tế mới trong thập kỷ tới.
Tuấn Kiệt
Tin khác
BIDV đề xuất giải pháp thúc đẩy tăng trưởng vùng Đông Nam Bộ
Từ nghiên cứu đến làm chủ công nghệ, giải quyết bài toán quốc gia
Việt Nam lọt top 4 điểm đến du lịch mùa thu đẹp nhất thế giới
Hồn Việt trong nét bút: Lan tỏa giá trị văn hóa truyền thống từ Cố đô Huế
Dự báo thời tiết ngày 25/10: Nắng trên diện rộng, chiều và tối chuyển mát
Bố trí ngân sách khoảng 0,1% GDP cho công tác nhân tài
Tổ chức Chương trình nghệ thuật đặc biệt chào mừng Ngày Văn hóa Việt Nam 2026
(THPL) - Phó Thủ tướng Phạm Thị Thanh Trà cơ bản thống nhất với phương án tổ chức Chương trình nghệ thuật đặc biệt do Hà Nội đề...25/10/2026 09:49:00Hà Tĩnh chấp thuận quy hoạch nhà máy chế biến thủy sản Song Thành
(THPL) - Ban Quản lý Khu kinh tế tỉnh Hà Tĩnh vừa chấp thuận quy hoạch tổng mặt bằng tỷ lệ 1/500 Nhà máy chế biến thủy sản Song Thành tại Khu...25/10/2026 09:30:00VCRIS 2026: Kết nối nghiên cứu và ứng dụng công nghệ bảo mật
(THPL) - Hội thảo khoa học quốc tế lần thứ III về Mật mã và An toàn thông tin (VCRIS 2026) sẽ diễn ra trong 2 ngày 29 và 30/10 tại Hà Nội, tập trung...25/10/2026 08:20:01Thủ tướng Lê Minh Hưng: Phát triển thương hiệu riêng của công nghiệp văn hóa Việt Nam
(THPL) - Thủ tướng Chính phủ Lê Minh Hưng nhấn mạnh, cần có những chính sách ưu tiên lựa chọn sản phẩm văn hóa có trọng tâm, trọng điểm...25/10/2026 08:05:00