Ưu tiên vốn tín dụng cho nhà ở xã hội: Cơ hội an cư cho người trẻ
(THPL) - Ngân hàng Nhà nước (NHNN) đang tích cực điều phối dòng vốn tín dụng vào phân khúc nhà ở giá rẻ và nhà ở xã hội (NOXH). Với các gói vay lãi suất thấp, thời gian ưu đãi kéo dài và cơ chế đặc thù cho người trẻ, ngành ngân hàng đang nỗ lực khơi thông nguồn lực để hiện thực hóa giấc mơ an cư cho người thu nhập thấp.
Khơi thông dòng vốn hàng chục nghìn tỷ đồng vào NOXH
Tại hội thảo với chủ đề “Nhà ở xã hội: Bứt tốc nguồn cung, đảm bảo công bằng thụ hưởng”, Phó Thống đốc NHNN Nguyễn Ngọc Cảnh cho biết, NHNN đã ưu tiên nguồn vốn tín dụng cho lĩnh vực NOXH, đồng thời phối hợp với các bộ ngành tháo gỡ khó khăn cho dự án.
Tính đến nay, tổng dư nợ cho vay NOXH đạt khoảng 41.000 tỷ đồng. Trong đó: Ngân hàng Chính sách xã hội (NHCSXH) đạt hơn 25.000 tỷ đồng. Riêng dư nợ theo Nghị định 100/2024/NĐ-CP chiếm hơn 20.500 tỷ đồng.
Các ngân hàng thương mại (NHTM) đạt trên 16.000 tỷ đồng, bao gồm 9.000 tỷ đồng cho vay thông thường và gần 7.000 tỷ đồng thuộc Chương trình 120.000 tỷ đồng (theo Nghị quyết 33/NQ-CP).
Đáng chú ý, các NHTM đã cam kết cho vay khoảng 20.500 tỷ đồng, tương đương 17% quy mô gói tín dụng 120.000 tỷ đồng. Dòng vốn này sẽ tiếp tục được giải ngân theo tiến độ thi công thực tế của các dự án.
3 nhóm chính sách đòn bẩy thúc đẩy tín dụng NOXH
Cũng tại hội thảo, ông Nguyễn Xuân Bắc - Phó Vụ trưởng Vụ Tín dụng các ngành kinh tế (NHNN) cho biết, ngành ngân hàng đã xây dựng các cơ chế đặc thù để hỗ trợ cả chủ đầu tư và người mua nhà thông qua 3 nhóm chính sách nổi bật:
Thứ nhất, Ngân hàng Nhà nước đã quy định hệ số rủi ro đối với các khoản cho vay mua nhà ở xã hội thấp hơn so với các khoản vay bất động sản thương mại thông thường. Chính sách này giúp các ngân hàng thương mại giảm áp lực về hệ số an toàn vốn, qua đó khuyến khích các tổ chức tín dụng tích cực cho vay đối với lĩnh vực nhà ở xã hội.
Thứ hai, triển khai các chương trình tín dụng ưu đãi dành riêng cho lĩnh vực này, trong đó có hai chương trình chính đang được thực hiện: Một là chương trình cho vay theo Nghị định 100 về phát triển và quản lý nhà ở xã hội. Chương trình này hiện được triển khai tại Ngân hàng Chính sách xã hội, tập trung hỗ trợ các đối tượng mua, thuê mua nhà ở xã hội hoặc xây dựng, cải tạo nhà ở. Mức lãi suất cho vay hiện nay khoảng 5,4%/năm, với thời hạn vay tối đa lên tới 25 năm.
Hai là chương trình tín dụng theo Đề án 1 triệu căn nhà ở xã hội, thường được gọi là gói tín dụng 120.000 tỷ đồng (sau đó mở rộng lên quy mô lớn hơn). Chương trình này được triển khai thông qua các ngân hàng thương mại để cho vay đối với cả chủ đầu tư dự án và người mua nhà. Lãi suất cho vay được quy định thấp hơn từ 1,5-2% so với lãi suất cho vay trung bình trên thị trường.
Thứ ba, Ngân hàng Nhà nước cũng đã có những cơ chế điều hành nhằm tạo điều kiện thuận lợi cho các ngân hàng thương mại mở rộng tín dụng đối với lĩnh vực nhà ở xã hội, đồng thời khuyến khích các tổ chức tín dụng tích cực tham gia các chương trình ưu đãi.
Lãi suất vay nhà ở xã hội: Thấp và ổn định dài hạn
Một trong những yếu tố then chốt giúp người thu nhập thấp tiếp cận nhà ở là mức lãi suất ổn định. Hiện nay, mặt bằng lãi suất cho vay NOXH được đánh giá là rất cạnh tranh so với thị trường:
Tại NHCSXH (Nghị định 100) lãi suất khoảng 5,4%/năm, thời hạn vay tối đa lên tới 25 năm.
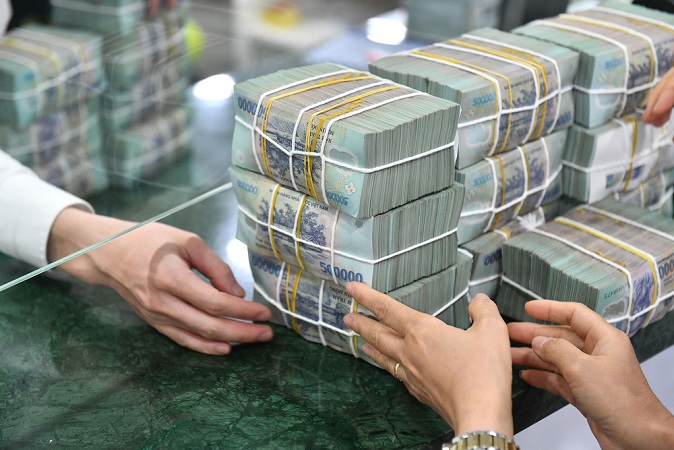
Hiện lãi suất vay nhà ở xã hội đang ở mức thấp và ổn định dài hạn. Ảnh minh họa
Với gói 120.000 tỷ đồng, lãi suất cho người mua nhà thấp hơn khoảng 2% và chủ đầu tư thấp hơn khoảng 1,5% so với mức bình quân của các NHTM Nhà nước. Hiện tại, lãi suất cho chủ đầu tư khoảng 6,1%/năm và người mua nhà khoảng 5,6%/năm.
Cách tính lãi suất dựa trên nhóm ngân hàng quốc doanh giúp mức ưu đãi này duy trì sự ổn định, tránh biến động mạnh theo thị trường chung.
Vẫn theo ông Nguyễn Xuân Bắc, một điểm nhấn đáng chú ý là chủ trương hỗ trợ người dưới 35 tuổi mua nhà, đang được Ngân hàng Nhà nước thiết kế lồng ghép vào gói tín dụng 120.000 tỷ đồng theo Nghị quyết 33, thay vì tách riêng quy mô vốn.
Cơ chế này cho phép mở rộng nguồn lực tín dụng khi nhu cầu thị trường tăng, thậm chí có thể huy động thêm các ngân hàng tham gia. Hiện dư nợ cho vay đối với người mua nhà dưới 35 tuổi mới đạt khoảng 240 tỷ đồng do chương trình triển khai sau, nhưng với chính sách tín dụng được thiết kế linh hoạt, phân khúc khách hàng trẻ được kỳ vọng sẽ tăng trưởng mạnh trong thời gian tới, góp phần thúc đẩy thị trường nhà ở xã hội.
Với sự phối hợp đồng bộ giữa chính sách tiền tệ và các giải pháp từ Chính phủ, dư địa tín dụng để thúc đẩy phát triển nhà ở xã hội vẫn còn rất đáng kể, hứa hẹn tạo ra sự bứt phá cho thị trường bất động sản phân khúc giá rẻ trong thời gian tới.
Minh Anh
Tin khác
Giá xăng giảm sâu tới 1.800 đồng/lít từ 15h chiều nay 22/10
Trường Quốc tế VERTA sẽ dạy trẻ điều gì trong thời đại AI có thể viết luận, giải toán cực nhanh?
Đến năm 2075, Đà Nẵng hướng tới nhóm đô thị giàu bản sắc hàng đầu Châu Á
Ngân hàng Nhà nước yêu cầu giảm thực chất lãi suất, xử nghiêm ngân hàng vi phạm
Luật Nhà ở (sửa đổi): Tạo chính sách đột phá phát triển nhà ở cho thuê và an sinh xã hội
Giá vàng hôm nay 22/10: Vàng SJC tiếp tục giảm
30 năm ngành chứng khoán Việt Nam: Động lực bứt phá và vị thế mới trên bản đồ vốn
(THPL) - Thị trường chứng khoán Việt Nam đã trải qua chặng đường 30 năm xây dựng và phát triển, ghi nhận sự bứt phá vượt bậc về quy mô,...22/10/2026 09:21:40Đẩy nhanh tiến độ tuyến đường đến Cảng Hàng không Thọ Xuân
(THPL) - Sau thời gian gặp nhiều khó khăn, vướng mắc, công tác giải phóng mặt bằng (GPMB) hai dự án thành phần thuộc tuyến đường nối thành...22/10/2026 10:06:20Hội khỏe Phù Đổng tỉnh Nghệ An năm 2027 có 11 môn thi đấu
(THPL) - Hội khỏe Phù Đổng tỉnh Nghệ An lần thứ XXI năm 2027 có 11 môn với 204 nội dung thi đấu, vòng chung kết diễn ra từ ngày 17–24/3/2027.22/10/2026 09:23:00Giá xăng dầu có thể giảm sâu trong chiều nay?
(THPL) - Chiều nay (22/10), Liên Bộ Công Thương - Tài chính sẽ tiến hành điều chỉnh giá xăng dầu theo chu kỳ. Theo dự báo từ các doanh nghiệp kinh...22/10/2026 08:43:18