Chính phủ ban hành nghị định mới về hóa đơn, chứng từ
(THPL) - Chính phủ vừa ban hành Nghị định 123/2020/NĐ-CP quy định về hóa đơn, chứng từ. Nghị định có hiệu lực từ ngày 1/7/2022.
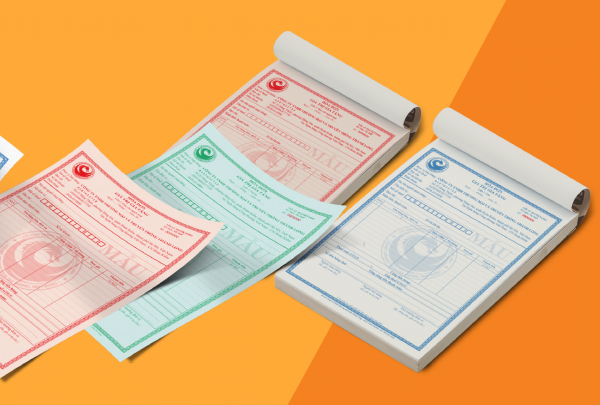
Theo đó, Nghị định này quy định việc quản lý, sử dụng hóa đơn khi bán hàng hóa, cung cấp dịch vụ; việc quản lý, sử dụng chứng từ khi thực hiện các thủ tục về thuế, thu phí, lệ phí và quy định nhiệm vụ, quyền hạn và trách nhiệm của cơ quan, tổ chức, cá nhân trong việc quản lý, sử dụng hóa đơn, chứng từ.
Trong đó, về nguyên tắc lập, quản lý, sử dụng hóa đơn, chứng từ, khi bán hàng hóa, cung cấp dịch vụ, người bán phải lập hóa đơn để giao cho người mua (bao gồm cả các trường hợp hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng hóa dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa) và phải ghi đầy đủ nội dung theo quy định, trường hợp sử dụng hóa đơn điện tử thì phải theo định dạng chuẩn dữ liệu của cơ quan thuế.
Khi khấu trừ thuế thu nhập cá nhân, khi thu thuế, phí, lệ phí, tổ chức khấu trừ thuế, tổ chức thu phí, lệ phí, tổ chức thu thuế phải lập chứng từ khấu trừ thuế, biên lai thu thuế, phí, lệ phí giao cho người có thu nhập bị khấu trừ thuế, người nộp thuế, nộp phí, lệ phí và phải ghi đầy đủ các nội dung theo quy định. Trường hợp sử dụng biên lai điện tử thì phải định dạng chuẩn dữ liệu của cơ quan thuế. Trường hợp cá nhân ủy quyền quyết toán thuế thì không cấp chứng từ khấu trừ thuế thu nhập cá nhân.
Đối với cá nhân không ký hợp đồng lao động hoặc ký hợp đồng lao động dưới 3 tháng thì tổ chức, cá nhân trả thu nhập được lựa chọn cấp chứng từ khấu trừ thuế cho mỗi lần khấu trừ thuế hoặc cấp một chứng từ khấu trừ cho nhiều lần khấu trừ thuế trong một kỳ tính thuế. Đối với cá nhân ký hợp đồng lao động từ 3 tháng trở lên, tổ chức, cá nhân trả thu nhập chỉ cấp cho cá nhân một chứng từ khấu trừ thuế trong một kỳ tính thuế.
Trước khi sử dụng hóa đơn, biên lai doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ cá nhân kinh doanh, tổ chức thu thuế, phí, lệ phí phải thực hiện đăng ký sử dụng với cơ quan thuế hoặc thực hiện thông báo phát hành theo quy định. Đối với hóa đơn, biên lai do cơ quan thuế đặt in, cơ quan thuế thực hiện thông báo phát hành theo quy định.
Tổ chức, hộ, cá nhân kinh doanh trong quá trình sử dụng phải báo cáo tình hình sử dụng hóa đơn mua của cơ quan thuế, báo cáo tình hình sử dụng biên lại đặt in, tự in hoặc biên lai mua của cơ quan thuế theo quy định.
Dữ liệu hóa đơn, chứng từ khi bán hàng hóa, cung cấp dịch vụ, dữ liệu chứng từ khi thực hiện các giao dịch nộp thuế, khấu trừ thuế và nộp các khoản thuế, phí, lệ phí là cơ sở dữ liệu để phục vụ công tác quản lý thuế và cung cấp thông tin hóa đơn, chứng từ cho các tổ chức, cá nhân có liên quan.
Người bán hàng hóa, cung cấp dịch vụ là doanh nghiệp, tổ chức kinh tế, tổ chức khác được ủy nhiệm cho bên thứ ba lập hóa đơn điện tử cho hoạt động bán hàng hóa, cung cấp dịch vụ. Hóa đơn được ủy nhiệm cho bên thứ ba lập vẫn phải thể hiện tên đơn vị bán là bên ủy nhiệm. Việc ủy nhiệm phải được xác định bằng văn bản giữa bên ủy nhiệm và bên nhận ủy nhiệm thể hiện đầy đủ các thông tin về hóa đơn ủy nhiệm (mục đích ủy nhiệm; thời hạn ủy nhiệm; phương thức thanh toán hóa đơn ủy nhiệm) và phải thông báo cho cơ quan thuế khi đăng ký sử dụng hóa đơn điện tử. Trường hợp hóa đơn ủy nhiệm là hóa đơn điện tử không có mã của cơ quan thuế thì bên ủy nhiệm phải chuyển dữ liệu hóa đơn điện tử đến cơ quan thuế thông qua tổ chức cung cấp dịch vụ. Bộ Tài chính hướng dẫn cụ thể nội dung này.
Hành vi bị cấm trong lĩnh vực hóa đơn, chứng từ
Bên cạnh đó, Nghị định quy định cụ thể hành vi bị cấm trong lĩnh vực hóa đơn, chứng từ:
- Đối với công chức thuế, gây phiền hà, khó khăn cho tổ chức, cá nhân đến mua hóa đơn, chứng từ; có hành vi bao che, thông đồng cho tổ chức, cá nhân để sử dụng hóa đơn, chứng từ không hợp pháp; nhận hối lộ khi thanh tra, kiểm tra về hóa đơn.
- Đối với tổ chức, cá nhân bán, cung cấp hàng hóa, dịch vụ, tổ chức, cá nhân có quyền và nghĩa vụ liên quan, thực hiện hành vi gian dối sử dụng hóa đơn không hợp pháp, sử dụng không hợp pháp hóa đơn; cản trở công chức thuế thi hành công vụ, cụ thể các hành vi cản trở gây tổn hại sức khỏe, nhân phẩm của công chức thuế khi đang thanh tra, kiểm tra về hóa đơn, chứng từ; truy cập trái phép, làm sai lệch, phá hủy hệ thống thông tin về hóa đơn, chứng từ; đưa hối lộ hoặc thực hiện hành vi khác liên quan đến hóa đơn, chứng từ nhằm mưu lợi bất chính.
Nghị định có hiệu lực từ ngày 1/7/2022.
Minh Anh
Tin khác
Dự báo thời tiết hôm nay 23/10: Bắc Bộ ngày nắng, dịu mát về đêm và sáng sớm
Quảng Ninh bứt phá phát triển kinh tế - xã hội, tạo đà tăng trưởng hai con số cho năm 2027
Hồn Việt trong nét bút: Hành trình 19 năm của nữ Nghệ nhân Quốc gia Nguyễn Thị Dung
Điều gì giữ sức hút cho những công trình mang dấu ấn Sun Group?
Khoảng 70% website toàn cầu có nguy cơ bị tấn công
Giá xăng giảm sâu tới 1.800 đồng/lít từ 15h chiều nay 22/10
Quy định mức phí khai thác cơ sở dữ liệu tổng hợp quốc gia, áp dụng từ 1/11/2026
(THPL) - Bộ Tài chính vừa ban hành Thông tư số 156/2026/TT-BTC quy định mức thu, giảm, chế độ thu, nộp phí khai thác và sử dụng thông tin trong Cơ...22/10/2026 19:20:00Siêu bão Champi gây gió mạnh và sóng lớn trên các vùng biển ở Bắc Biển Đông
(THPL) - Do ảnh hưởng của siêu bão Champi, từ hôm nay (22/10), do ảnh hưởng của siêu bão Champi, ở phía đông của khu vực Bắc Biển Đông có gió...22/10/2026 17:36:40Những điểm mới quan trọng về đánh giá học sinh các cấp
(THPL) - Bộ Giáo dục và Đào tạo đã ban hành Thông tư số 89/2026/TT-BGDĐT sửa đổi, bổ sung một số điều của Quy định đánh giá học sinh...22/10/2026 19:00:00Giải ngân vốn đầu tư công đạt 64,6% kế hoạch năm 2026
(THPL) - Tính đến giữa tháng 10/2026, tỷ lệ giải ngân vốn đầu tư công nguồn ngân sách nhà nước của cả nước đã chính thức cán mốc 64,6%...22/10/2026 16:00:00