Các trường hợp được miễn thuế sử dụng đất nông nghiệp đến hết ngày 31/12/2030
(THPL) - Chính phủ vừa ban hành Nghị định số 292/2025/NĐ-CP ngày 6/11/2025 quy định chi tiết và hướng dẫn thi hành Nghị quyết số 216/2025/QH15 của Quốc hội về việc kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp.
Nghị định số 292/2025/NĐ-CP sẽ chính thức có hiệu lực thi hành từ ngày 1/1/2026. Quyết định kéo dài thời hạn miễn thuế sử dụng đất nông nghiệp này sẽ được thực hiện từ ngày 1/1/2026 đến hết ngày 31/12/2030.
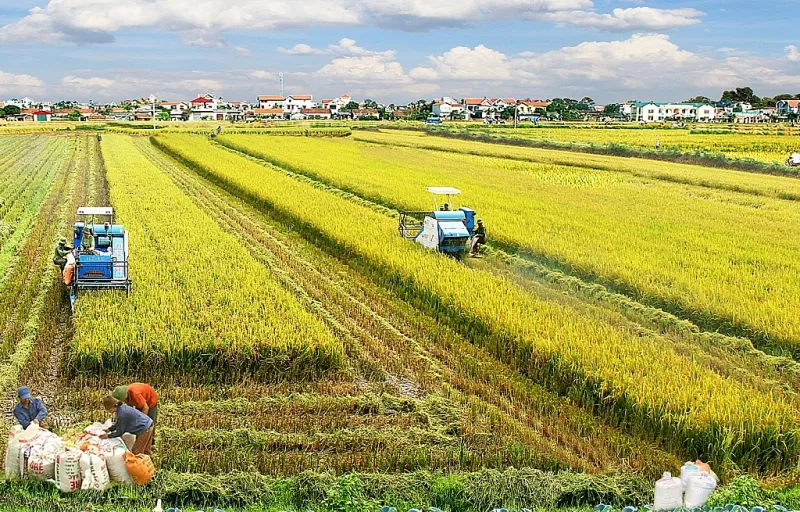
Nghị định quy định cụ thể về đối tượng được miễn thuế, hạng đất tính thuế, và thời hạn miễn thuế sử dụng đất nông nghiệp.
Đối tượng được miễn thuế sử dụng đất nông nghiệp
Theo Nghị định, các đối tượng được miễn thuế sử dụng đất nông nghiệp thực hiện theo quy định tại Điều 1 Nghị quyết số 55/2010/QH12 ngày 24/11/2010 của Quốc hội về miễn, giảm thuế sử dụng đất nông nghiệp (đã được sửa đổi, bổ sung một số điều theo Nghị quyết số 28/2016/QH14 ngày 11/11/2016 của Quốc hội), cụ thể như sau:
1. Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp phục vụ nghiên cứu, sản xuất thử nghiệm; diện tích đất trồng cây hàng năm theo quy định của pháp luật về đất đai; diện tích đất làm muối.
2. Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp được Nhà nước giao hoặc công nhận quyền sử dụng đất cho hộ nghèo. Việc xác định hộ nghèo được căn cứ vào chuẩn hộ nghèo ban hành theo Nghị định của Chính phủ.
Trường hợp UBND các tỉnh, thành phố trực thuộc trung ương có quy định cụ thể chuẩn hộ nghèo theo quy định của pháp luật áp dụng tại địa phương thì căn cứ chuẩn hộ nghèo do Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương quy định để xác định hộ nghèo.
3. Miễn thuế sử dụng đất nông nghiệp đối với toàn bộ diện tích đất nông nghiệp cho các đối tượng sau đây:
Hộ gia đình, cá nhân được Nhà nước giao, công nhận quyền sử dụng đất để sản xuất nông nghiệp, nhận chuyển quyền sử dụng đất nông nghiệp (bao gồm cả nhận thừa kế, tặng cho quyền sử dụng đất nông nghiệp).
Hộ gia đình, cá nhân là thành viên hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp; hộ gia đình, cá nhân, cộng đồng dân cư đã nhận đất giao khoán ổn định của hợp tác xã, liên hiệp hợp tác xã, nông trường quốc doanh, lâm trường quốc doanh và hộ gia đình, cá nhân, cộng đồng dân cư nhận đất giao khoán ổn định của công ty nông, lâm nghiệp để sản xuất nông nghiệp theo quy định của pháp luật.
Hộ gia đình, cá nhân sản xuất nông nghiệp góp quyền sử dụng đất nông nghiệp của mình để thành lập hợp tác xã, liên hiệp hợp tác xã sản xuất nông nghiệp theo quy định của Luật Hợp tác xã.
4. Miễn thuế sử dụng đất nông nghiệp đối với diện tích đất nông nghiệp được Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang trực tiếp sử dụng đất để sản xuất nông nghiệp.
Đối với diện tích đất nông nghiệp mà Nhà nước giao cho tổ chức kinh tế, tổ chức chính trị, tổ chức chính trị - xã hội, tổ chức xã hội - nghề nghiệp, đơn vị sự nghiệp và các đơn vị khác đang quản lý nhưng không trực tiếp sử dụng đất để sản xuất nông nghiệp mà giao cho tổ chức, cá nhân khác nhận thầu theo hợp đồng để sản xuất nông nghiệp thì thực hiện thu hồi đất theo quy định của Luật Đất đai; trong thời gian Nhà nước chưa thu hồi đất thì phải nộp 100% thuế sử dụng đất nông nghiệp.
Hạng đất tính thuế
Hạng đất tính thuế sử dụng đất nông nghiệp trên cơ sở hạng đất được xác định theo quy định tại Quyết định số 326/TTg ngày 18/5/1996 của Thủ tướng Chính phủ về việc phê chuẩn hạng đất tính thuế sử dụng đất nông nghiệp và Quyết định phê duyệt điều chỉnh hạng đất tính thuế sử dụng đất nông nghiệp của Thủ tướng Chính phủ (nếu có).
Thời hạn miễn thuế sử dụng đất nông nghiệp quy định tại Nghị định này được thực hiện từ ngày 1/1/2026 đến hết ngày 31/12/2030.
Minh Phương
Tin khác
Đẩy mạnh hợp tác đầu tư, công nghệ trong lĩnh vực năng lượng với Nhật Bản
Từ 11/11, khung giá phát điện pin lưu trữ năng lượng tối đa là 3.209,98 đồng/kWh
Đề án 1 triệu ha lúa ĐBSCL: Nông dân thấy hiệu quả, doanh nghiệp thấy đầu ra
Đề xuất 5 nhóm cơ chế đặc thù cho cao tốc Mộc Châu - Sơn La - Điện Biên
Hoàn thiện thể chế hàng hóa phái sinh, động lực cho kinh tế Việt Nam hội nhập và tự chủ
Diễn đàn MB Economic Insights 12th 2026: Khơi thông nguồn vốn, thích ứng nhanh trước biến động
Vietjet khai trương 3 đường bay mới, tăng kết nối hàng không Việt Nam – Philippines
(THPL) - Vietjet chính thức khai trương 3 đường bay thẳng kết nối Hà Nội, TP.HCM với Cebu và Clark (Philippines), mở rộng lựa chọn đi lại, thúc...11/11/2026 18:20:05Giá xăng dầu hôm nay 11/11: Giảm xuống mức thấp nhất trong hai tháng
(THPL) - Thị trường năng lượng thế giới ghi nhận đà giảm sâu của giá dầu thô Brent và WTI xuống mức thấp nhất tính từ cuối tháng 8/2026....11/11/2026 11:45:00Triển vọng lợi nhuận quý IV/2026: Động lực bứt phá từ nhóm phi tài chính
(THPL) - Trong quý IV/2026, các chuyên gia phân tích dự báo tổng lợi nhuận sau thuế toàn thị trường sẽ tiếp tục tăng khoảng 24% so với cùng kỳ...11/11/2026 13:40:23Cao Bằng: Mở rộng không gian kinh tế, thúc đẩy thương mại xuyên biên giới
(THPL) - Với lợi thế vị trí địa kinh tế, hệ thống cửa khẩu tiếp giáp Trung Quốc cùng những định hướng phát triển hạ tầng giao thông...11/11/2026 11:37:28