Cá nhân cho thuê nhà có doanh thu dưới 1 tỷ đồng/năm vẫn phải khai báo thuế
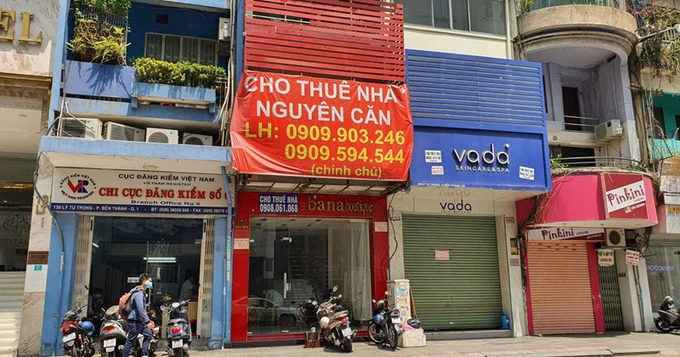
(THPL) - Dù không thuộc diện phải nộp thuế giá trị gia tăng (GTGT) và thuế thu nhập cá nhân (TNCN), nhưng từ ngày 1/1/2026, các cá nhân cho thuê nhà đất có doanh thu dưới 1 tỷ đồng/năm vẫn phải thực hiện nghĩa vụ thông báo doanh thu và tài khoản ngân hàng với cơ quan thuế.
Theo quy định tại Nghị định số 141/2026/NĐ-CP, Chính phủ đã chính thức nâng ngưỡng doanh thu chịu thuế đối với hoạt động cho thuê bất động sản. Cụ thể, cá nhân có tổng doanh thu từ việc cho thuê nhà, đất từ 1 tỷ đồng/năm trở xuống sẽ không thuộc diện chịu thuế giá trị gia tăng (GTGT); không phải nộp thuế thu nhập cá nhân (TNCN) đối với hoạt động này.
Quy định này được đánh giá là hài hòa với điều kiện kinh tế hiện nay, giúp giảm bớt gánh nặng tài chính cho các hộ kinh doanh và cá nhân có quy mô nhỏ. Tuy nhiên, dù không phát sinh nghĩa vụ nộp tiền thuế, người cho thuê vẫn phải thực hiện cơ chế tự khai theo quy định.
Từ ngày 1/1/2026, cá nhân cho thuê bất động sản bắt buộc phải thông báo cho cơ quan thuế: doanh thu thực tế từ hoạt động cho thuê trong năm tính thuế; số tài khoản ngân hàng hoặc ví điện tử sử dụng cho hoạt động kinh doanh.
Việc thông báo thông tin tài khoản chỉ cần thực hiện một lần nếu trước đó người nộp thuế chưa cung cấp hoặc thông tin này chưa có trong hợp đồng cho thuê.
Theo quy định, người nộp thuế có thể linh hoạt lựa chọn tần suất thông báo doanh thu tùy theo thực tế phát sinh. Trong đó, với thông báo 1 lần/năm hạn cuối là ngày 31/1 của năm dương lịch tiếp theo. Ví dụ, doanh thu năm 2026 phải được thông báo chậm nhất là ngày 31/1/2027. Thông báo 2 lần/năm với lần thứ nhất chậm nhất là ngày 31/7 của năm tính thuế; lần thứ hai chậm nhất là ngày 31/1 của năm tiếp theo.
Người nộp thuế sử dụng Mẫu số 01/BĐS (ban hành kèm Thông tư 50/2026/TT-BTC) để kê khai doanh thu và tài khoản. Trường hợp có từ 2 bất động sản cho thuê trở lên, người nộp thuế phải lập thêm Phụ lục bảng kê chi tiết theo Mẫu số 01/BK-BĐS.
Để tạo thuận lợi cho người dân, việc thông báo doanh thu được thực hiện hoàn toàn qua phương thức điện tử. Người nộp thuế có thể thao tác trên ứng dụng eTax Mobile trên thiết bị di động hoặc cổng dịch vụ công của ngành thuế tại địa chỉ: dichvucong.gdt.gov.vn.
Đối với các đối tượng đặc biệt như người cao tuổi, người khuyết tật, hoặc người ở vùng sâu vùng xa không có điều kiện giao dịch điện tử, hồ sơ có thể nộp trực tiếp hoặc gửi qua bưu chính đến Trung tâm phục vụ hành chính công cấp xã. Ngoài ra, nếu có nhiều bất động sản ở nhiều tỉnh thành khác nhau, người dân được quyền lựa chọn một cơ quan thuế nơi có bất động sản để thực hiện kê khai tập trung.
Việc tuân thủ đúng thời hạn, đúng mẫu biểu và đúng phương thức kê khai sẽ giúp người nộp thuế bảo đảm hồ sơ đầy đủ, tránh các vướng mắc phát sinh trong quá trình cho thuê bất động sản.
Tú Anh
Tin khác
Giá vàng hôm nay 22/10: Vàng SJC tiếp tục giảm
30 năm ngành chứng khoán Việt Nam: Động lực bứt phá và vị thế mới trên bản đồ vốn
Đẩy nhanh tiến độ tuyến đường đến Cảng Hàng không Thọ Xuân
Hội khỏe Phù Đổng tỉnh Nghệ An năm 2027 có 11 môn thi đấu
Giá xăng dầu có thể giảm sâu trong chiều nay?
Dự báo thời tiết hôm nay 22/10: Bắc Bộ ngày nắng, đêm có mưa vài nơi
Muốn giữ nghề truyền thống, phải để nghệ nhân sống được bằng nghề
(THPL) - Giữa nhịp sống hiện đại, khi nhiều giá trị truyền thống đứng trước sức ép của thị trường và sự thay đổi trong thị hiếu,...22/10/2026 07:01:00Thủ tướng Lê Minh Hưng: Giá thuốc, thiết bị y tế đang bị đẩy lên quá cao
(THPL) - Thủ tướng Lê Minh Hưng nhấn mạnh mục tiêu cuối cùng là cắt giảm các khâu trung gian để người bệnh, các bệnh viện được tiếp...21/10/2026 19:15:00Tái thiết giao thông Vĩnh Hưng: Từ “mê cung ngõ hẹp” đến đại lộ 60m và cầu Cự Khối
(THPL) - Từng bị giới hạn bởi mạng lưới ngõ nhỏ, hạ tầng manh mún, Vĩnh Hưng đang đứng trước cơ hội tái cấu trúc không gian đô thị...21/10/2026 19:06:50BIDV - Top 50 Doanh nghiệp dẫn đầu về ESG
(THPL) - Vừa qua, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) được vinh danh trong Top 50 Doanh nghiệp dẫn đầu về ESG tại Việt Nam năm 2026.21/10/2026 17:21:57