Quy định mới về tạm nộp thuế thu nhập doanh nghiệp
(THPL) - Theo Nghị định số 91/2022/NĐ-CP, tổng số thuế TNDN đã tạm nộp của 4 quý không được thấp hơn 80% số thuế TNDN phải nộp theo quyết toán năm. Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 4 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu.
Phó Thủ tướng Chính phủ Lê Minh Khái vừa ký Nghị định số 91/2022/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định số 126/2020/NĐ-CP ngày 19/10/2020 quy định chi tiết một số điều của Luật Quản lý thuế.
Đáng chú ý, Nghị định sửa đổi quy định tạm nộp thuế thu nhập doanh nghiệp tại điểm b khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP; đồng thời, điều chỉnh tương ứng quy định tại điểm c và điểm g khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP về tạm nộp lợi nhuận sau thuế còn lại sau khi trích lập các quỹ của doanh nghiệp do Nhà nước nắm giữ 100% vốn điều lệ và tạm nộp thuế thu nhập doanh nghiệp quý của hãng vận tải nước ngoài.
Cụ thể, điểm b khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP quy định, "Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 03 quý đầu năm tính thuế không được thấp hơn 75% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm. Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 03 quý đầu năm thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 03 đến ngày nộp số thuế còn thiếu vào ngân sách nhà nước".
Tuy nhiên, nay Nghị định số 91/2022/NĐ-CP đã sửa đổi thành "Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 04 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm. Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 04 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 04 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước."
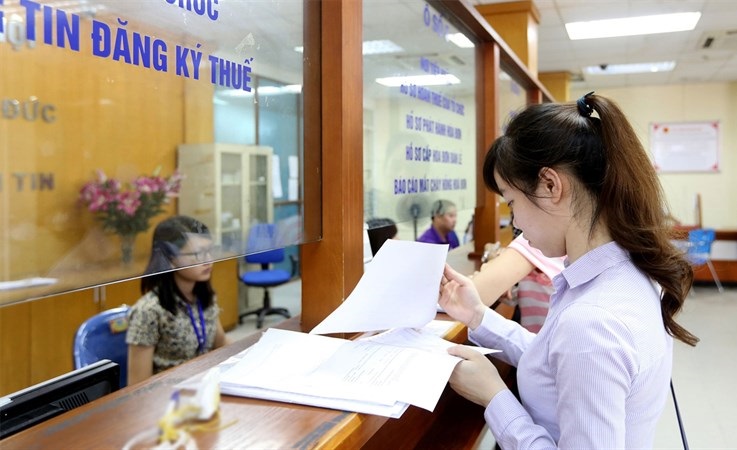
Điều chỉnh tỷ lệ tạm nộp thuế thu nhập doanh nghiệp. Ảnh minh hoạ
Cũng theo Nghị định số 91/2022/NĐ-CP thì thuế thu nhập doanh nghiệp của hãng vận tải nước ngoài tạm nộp quý và khai quyết toán năm. Tổng số thuế thu nhập doanh nghiệp đã tạm nộp của 04 quý không được thấp hơn 80% số thuế thu nhập doanh nghiệp phải nộp theo quyết toán năm. Trường hợp người nộp thuế nộp thiếu so với số thuế phải tạm nộp 04 quý thì phải nộp tiền chậm nộp tính trên số thuế nộp thiếu kể từ ngày tiếp sau ngày cuối cùng của thời hạn tạm nộp thuế thu nhập doanh nghiệp quý 04 đến ngày liền kề trước ngày nộp số thuế còn thiếu vào ngân sách nhà nước."
Như vậy, với những quy định trên từ kỳ tính thuế năm 2021 sẽ được áp dụng như sau:
Tính đến ngày Nghị định 91/2022/NĐ-CP có hiệu lực thi hành (30/10/2022) người nộp thuế có số thuế tạm nộp 3 quý đầu kỳ tính thuế năm 2021 không thấp hơn 75% số phải nộp theo quyết toán năm thì không áp dụng quy định tỷ lệ tạm nộp 4 quý như trên.
Tính đến ngày 30/10/2022, người nộp thuế có số thuế tạm nộp 3 quý đầu kỳ tính thuế năm 2021 thấp hơn 75% số phải nộp theo quyết toán năm thì được áp dụng tỷ lệ tạm nộp 4 quý như trên nếu không tăng thêm số tiền chậm nộp.
Trường hợp cơ quan có thẩm quyền thực hiện thanh tra, kiểm tra đã tính tiền chậm nộp theo quy định tại điểm b, điểm c, điểm g khoản 6 Điều 8 Nghị định số 126/2020/NĐ-CP và khi áp dụng quy định tỷ lệ tạm nộp 4 quý ở trên được giảm số tiền chậm nộp thì người nộp thuế có văn bản đề nghị điều chỉnh giảm tiền chậm nộp theo Mẫu số 01/GTCN gửi cơ quan thuế nơi phát sinh tiền chậm nộp (là cơ quan thuế quản lý trực tiếp hoặc cơ quan thuế có hoạt động được hưởng ưu đãi thuế thu nhập doanh nghiệp). Sau khi điều chỉnh giảm mà có số tiền chậm nộp nộp thừa thì thực hiện theo quy định tại Điều 60 và Chương VIII Luật Quản lý thuế số 38/2019/QH14 và các văn bản hướng dẫn thi hành.
Như vậy, với việc điều chỉnh trên, doanh nghiệp sẽ không phải hoàn tất việc tạm nộp thuế cả năm từ quý III, trước khi kết thúc năm dương lịch hoặc năm tài chính 2 tháng. Nhờ đó, việc ước tính số thuế phải nộp sẽ sát thực tiễn kinh doanh hơn. Quy định như vậy cũng khuyến khích doanh nghiệp thực hiện hạch toán, ghi chép sổ sách kịp thời để chủ động trong việc thực hiện chính sách thuế.
Tuấn Minh (t/h)
Tin khác
Xây dựng thương hiệu, mở rộng thị trường và gia tăng giá trị sản phẩm OCOP
VIB huy động 285 triệu USD, hướng tới 1 tỷ USD vốn quốc tế
Phân cấp thủ tục hành chính trong lĩnh vực xuất nhập khẩu, tạo thuận lợi cho người dân
Những chỉ báo phía sau NPL giúp đọc vị sức khỏe ngân hàng
Giá vàng hôm nay 6/10: Vàng SJC đứng im ở ngưỡng cao
Hà Nội thông tin về việc thử nghiệm taxi bay tại Hòa Lạc
Vietjet được CAPA vinh danh, khẳng định bước tiến trong chiến lược hàng không Hybrid
(THPL) - Vietjet được CAPA – Centre for Aviation, tổ chức nghiên cứu và phân tích hàng không quốc tế, vinh danh là Hãng hàng không Chi phí...06/10/2026 09:50:00Bộ Công Thương ban hành Quy chuẩn trạm sạc xe điện
(THPL) - Bộ Công Thương ban hành Thông tư 61/2026/TT-BCT kèm Quy chuẩn kỹ thuật quốc gia QCVN 32:2026/BCT về trụ sạc, trạm sạc xe điện, có hiệu...06/10/2026 09:20:00Báo quốc tế: Vinhomes đưa hình ảnh Việt Nam mới ra thế giới qua mô hình đô thị tiên phong
(THPL)- Từ một quốc gia được thế giới biết đến qua các sản phẩm xuất khẩu truyền thống, Việt Nam đang ghi dấu trên bản đồ toàn cầu...06/10/2026 10:29:57MB được vinh danh là thành viên giao dịch đặc biệt tiêu biểu trên thị trường trái phiếu
(THPL) - Ngân hàng TMCP Quân đội vừa được Sở Giao dịch Chứng khoán Việt Nam vinh danh là thành viên giao dịch đặc biệt tiêu biểu giai đoạn...05/10/2026 15:00:00

ĐỌC NHIỀU NHẤT
Quảng bá thương hiệu Việt
-
Nghệ nhân quốc gia Trần Văn Phú: Hơn 20 năm giữ nghề điêu khắc gỗ và truyền lửa cho thế hệ trẻ
- Imperia Sensa Park: Lợi thế từ tọa độ sinh thái liền kề nhà ga Metro số 6
- TP.HCM mở rộng nhịp cầu đưa doanh nghiệp tham gia vào chuỗi cung ứng toàn...
- Tăng cường quảng bá sản phẩm, thương hiệu địa phương tại Hội chợ...