Gia hạn thời hạn nộp thuế, tiền thuê đất năm 2023
(THPL) – Ngày 14/4/2023, Phó Thủ tướng Chính phủ Lê Minh Khái đã ký Nghị định 12/2023/NĐ-CP của Chính phủ gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân và tiền thuê đất trong năm 2023.
Theo đó, đối tượng được gia hạn gồm:
1. Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động sản xuất trong các ngành kinh tế sau:
- Nông nghiệp, lâm nghiệp và thủy sản;
- Sản xuất, chế biến thực phẩm; dệt; sản xuất trang phục; sản xuất da và các sản phẩm có liên quan; chế biến gỗ và sản xuất sản phẩm từ gỗ, tre, nứa (trừ giường, tủ, bàn, ghế); sản xuất sản phẩm từ rơm, rạ và vật liệu tết bện; sản xuất giấy và sản phẩm từ giấy; sản xuất sản phẩm từ cao su và plastic; sản xuất sản phẩm từ khoáng phi kim loại khác; sản xuất kim loại; gia công cơ khí; xử lý và tráng phủ kim loại; sản xuất sản phẩm điện tử, máy vi tính và sản phẩm quang học; sản xuất ô tô và xe có động cơ khác; sản xuất giường, tủ, bàn, ghế;
- Xây dựng;
- Hoạt động xuất bản; hoạt động điện ảnh, sản xuất chương trình truyền hình, ghi âm và xuất bản âm nhạc;
- Khai thác dầu thô và khí đốt tự nhiên (không gia hạn đối với thuế thu nhập doanh nghiệp của dầu thô, condensate, khí thiên nhiên thu theo hiệp định, hợp đồng);
- Sản xuất đồ uống; in, sao chép bản ghi các loại; sản xuất than cốc, sản phẩm dầu mỏ tinh chế; sản xuất hóa chất và sản phẩm hóa chất; sản xuất sản phẩm từ kim loại đúc sẵn (trừ máy móc, thiết bị); sản xuất mô tô, xe máy; sửa chữa, bảo dưỡng và lắp đặt máy móc và thiết bị;
- Thoát nước và xử lý nước thải.
2. Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động kinh doanh trong các ngành kinh tế sau:
- Vận tải kho bãi; dịch vụ lưu trú và ăn uống; giáo dục và đào tạo; y tế và hoạt động trợ giúp xã hội; hoạt động kinh doanh bất động sản;
- Hoạt động dịch vụ lao động và việc làm; hoạt động của các đại lý du lịch, kinh doanh tour du lịch và các dịch vụ hỗ trợ, liên quan đến quảng bá và tổ chức tour du lịch;
- Hoạt động sáng tác, nghệ thuật và giải trí; hoạt động của thư viện, lưu trữ, bảo tàng và các hoạt động văn hóa khác; hoạt động thể thao, vui chơi giải trí; hoạt động chiếu phim;
- Hoạt động phát thanh, truyền hình; lập trình máy vi tính, dịch vụ tư vấn và các hoạt động khác liên quan đến máy vi tính; hoạt động dịch vụ thông tin;
- Hoạt động dịch vụ hỗ trợ khai khoáng.
3. Doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân hoạt động sản xuất sản phẩm công nghiệp hỗ trợ ưu tiên phát triển; sản phẩm cơ khí trọng điểm.
4. Doanh nghiệp nhỏ và siêu nhỏ được xác định theo quy định của Luật Hỗ trợ doanh nghiệp nhỏ và vừa năm 2017 và Nghị định số 80/2021/NĐ-CP ngày 26/8/2021 của Chính phủ quy định chi tiết một số điều của Luật Hỗ trợ doanh nghiệp nhỏ và vừa.
Ngành kinh tế, lĩnh vực của doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh quy định tại (1), (2) và (3) nêu trên là ngành, lĩnh vực mà doanh nghiệp, tổ chức, hộ gia đình, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh và phát sinh doanh thu trong năm 2022 hoặc 2023.
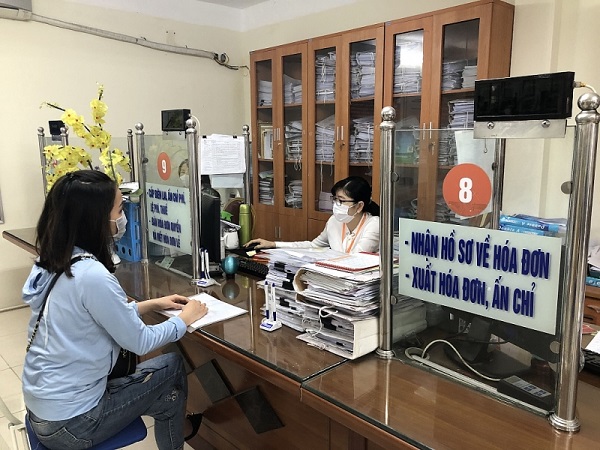
Nghị định cũng quy định gia hạn thời hạn nộp thuế và tiền thuê đất. Cụ thể, đối với thuế giá trị gia tăng (trừ thuế giá trị gia tăng khâu nhập khẩu):
Gia hạn thời hạn nộp thuế đối với số thuế giá trị gia tăng phát sinh phải nộp (bao gồm cả số thuế phân bổ cho các địa phương cấp tỉnh khác nơi người nộp thuế có trụ sở chính, số thuế nộp theo từng lần phát sinh) của kỳ tính thuế từ tháng 3 đến tháng 8/2023 (đối với trường hợp kê khai thuế giá trị gia tăng theo tháng) và kỳ tính thuế quý I, quý II/2023 (đối với trường hợp kê khai thuế giá trị gia tăng theo quý) của các doanh nghiệp, tổ chức. Thời gian gia hạn là 6 tháng đối với số thuế giá trị gia tăng từ tháng 3 đến tháng 5/2023 và quý I/2023, thời gian gia hạn là 05 tháng đối với số thuế giá trị gia tăng của tháng 6/2023 và quý II/2023, thời gian gia hạn là 04 tháng đối với số thuế giá trị gia tăng của tháng 7/2023, thời gian gia hạn là 03 tháng đối với số thuế giá trị gia tăng của tháng 8/2023. Thời gian gia hạn tại điểm này được tính từ ngày kết thúc thời hạn nộp thuế giá trị gia tăng theo quy định của pháp luật về quản lý thuế.
Các doanh nghiệp, tổ chức thuộc đối tượng được gia hạn thực hiện kê khai, nộp Tờ khai thuế giá trị gia tăng tháng, quý theo quy định của pháp luật hiện hành, nhưng chưa phải nộp số thuế giá trị gia tăng phải nộp phát sinh trên Tờ khai thuế giá trị gia tăng đã kê khai. Thời hạn nộp thuế giá trị gia tăng của tháng, quý được gia hạn như sau:
Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 3/2023 chậm nhất là ngày 20/10/2023. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 4/2023 chậm nhất là ngày 20/11/2023. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 5/2023 chậm nhất là ngày 20/12/2023. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 6/2023 chậm nhất là ngày 20/12/2023.
Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 7/2023 chậm nhất là ngày 20/12/2023. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế tháng 8/2023 chậm nhất là ngày 20/12/2023. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế quý I/2023 chậm nhất là ngày 31/10/2023. Thời hạn nộp thuế giá trị gia tăng của kỳ tính thuế quý II/2023 chậm nhất là ngày 31/12/2023.
Trường hợp doanh nghiệp, tổ chức nêu tại Điều 3 Nghị định này có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế giá trị gia tăng riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế giá trị gia tăng. Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp, tổ chức nêu tại khoản 1, khoản 2 và khoản 3 Điều 3 Nghị định này không có hoạt động sản xuất kinh doanh thuộc ngành kinh tế, lĩnh vực được gia hạn thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế giá trị gia tăng.
Đối với thuế thu nhập doanh nghiệp, gia hạn thời hạn nộp thuế đối với số thuế thu nhập doanh nghiệp tạm nộp của quý I, quý II kỳ tính thuế thu nhập doanh nghiệp năm 2023 của doanh nghiệp, tổ chức. Thời gian gia hạn là 3 tháng, kể từ ngày kết thúc thời hạn nộp thuế thu nhập doanh nghiệp theo quy định của pháp luật về quản lý thuế.
Trường hợp doanh nghiệp, tổ chức có các chi nhánh, đơn vị trực thuộc thực hiện khai thuế thu nhập doanh nghiệp riêng với cơ quan thuế quản lý trực tiếp của chi nhánh, đơn vị trực thuộc thì các chi nhánh, đơn vị trực thuộc cũng thuộc đối tượng được gia hạn nộp thuế thu nhập doanh nghiệp. Trường hợp chi nhánh, đơn vị trực thuộc của doanh nghiệp, tổ chức nêu tại (1), (2), (3) nêu trên không có hoạt động sản xuất kinh doanh thuộc ngành kinh tế, lĩnh vực được gia hạn thì chi nhánh, đơn vị trực thuộc không thuộc đối tượng được gia hạn nộp thuế thu nhập doanh nghiệp.
Đối với thuế giá trị gia tăng, thuế thu nhập cá nhân của hộ kinh doanh, cá nhân kinh doanh, gia hạn thời hạn nộp thuế giá trị gia tăng, thuế thu nhập cá nhân đối với số tiền thuế phải nộp phát sinh năm 2023 của hộ kinh doanh, cá nhân kinh doanh hoạt động trong các ngành kinh tế, lĩnh vực nêu tại (1), (2), (3) nêu trên . Hộ kinh doanh, cá nhân kinh doanh thực hiện nộp số tiền thuế được gia hạn tại khoản này chậm nhất là ngày 30/12/2023.
Cũng theo Nghị định, gia hạn thời hạn nộp tiền thuê đất đối với 50% số tiền thuê đất phát sinh phải nộp năm 2023 của doanh nghiệp, tổ chức, hộ gia đình, cá nhân thuộc đối tượng đang được Nhà nước cho thuê đất trực tiếp theo Quyết định hoặc Hợp đồng của cơ quan nhà nước có thẩm quyền dưới hình thức trả tiền thuê đất hàng năm. Thời gian gia hạn là 06 tháng kể từ ngày 31/5/2023 đến ngày 30/11/2023.
Quy định này áp dụng cho cả trường hợp doanh nghiệp, tổ chức, hộ gia đình, cá nhân có nhiều Quyết định, Hợp đồng thuê đất trực tiếp của nhà nước và có nhiều hoạt động sản xuất, kinh doanh khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại (1), (2), (3) nêu trên.
Trường hợp doanh nghiệp, tổ chức, hộ kinh doanh, cá nhân kinh doanh có hoạt động sản xuất, kinh doanh nhiều ngành kinh tế khác nhau trong đó có ngành kinh tế, lĩnh vực quy định tại (1), (2), (3) nêu trên này thì: doanh nghiệp, tổ chức được gia hạn toàn bộ số thuế giá trị gia tăng, số thuế thu nhập doanh nghiệp phải nộp; hộ kinh doanh, cá nhân kinh doanh được gia hạn toàn bộ thuế giá trị gia tăng, thuế thu nhập cá nhân phải nộp theo hướng dẫn tại Nghị định này.
Nghị định 12/2023/NĐ-CP có hiệu lực từ ngày 14/4/2023 - 31/12/2023.
Văn Nam
Tin khác
Thủ tướng yêu cầu các địa phương cam kết về kết quả, đóng góp nhiều hơn cho tăng trưởng
Tăng trưởng GDP quý III ước đạt 9,95%
Khai mạc Hội Sách Hà Nội 2026: “Sách mở tri thức-Công nghệ dẫn tương lai”
Sun Glory Residence – Hơn 37 tiện ích nội khu mang đến trải nghiệm sống độc đáo tại lõi trung tâm Nghệ An
Dự báo thời tiết ngày 3/10: Bắc bộ nắng nóng, không khí lạnh di chuyển xuống phía nam
22 tỉnh, thành phố cần chủ động ứng phó với đợt không khí lạnh
Tin gió mùa Đông Bắc: Miền Bắc mưa lớn, nhiệt độ giảm sâu xuống 14 độ C
(THPL) – Theo dự báo, từ đêm 4/10, Đông Bắc Bộ và Thanh Hóa trời chuyển lạnh, vùng núi cao có nơi trời rét. Nhiệt độ thấp nhất ở Bắc Bộ...02/10/2026 19:41:05Bộ Y tế yêu cầu Shopee gỡ bỏ sản phẩm An cung ngưu hoàng hoàn nếu vi phạm
(THPL) - Cục An toàn thực phẩm (Bộ Y tế) yêu cầu Shopee gỡ bỏ và ngừng kinh doanh sản phẩm "An cung ngưu hoàng hoàn Hàn Quốc hộp gỗ 10 viên" do...02/10/2026 20:01:38Khai mạc giải Giải Marathon Quốc tế Hà Nội Techcombank mùa thứ 5
(THPL) - Dưới sự chỉ đạo của UBND Thành phố Hà Nội, Sở Văn hóa Thể thao và Du lịch Hà Nội cùng Ngân hàng TMCP Kỹ Thương Việt Nam...02/10/2026 14:01:00Nhà báo Dương Quang Tùng giữ chức Phó Tổng Biên tập Báo Điện tử VTC News
(THPL) - Tổng Giám đốc Đài Tiếng nói Việt Nam bổ nhiệm Nhà báo Dương Quang Tùng giữ chức Phó Tổng Biên tập Báo Điện tử VTC News.02/10/2026 17:41:01

ĐỌC NHIỀU NHẤT
Quảng bá thương hiệu Việt
-
Nghệ nhân quốc gia Trần Văn Phú: Hơn 20 năm giữ nghề điêu khắc gỗ và truyền lửa cho thế hệ trẻ
- Imperia Sensa Park: Lợi thế từ tọa độ sinh thái liền kề nhà ga Metro số 6
- TP.HCM mở rộng nhịp cầu đưa doanh nghiệp tham gia vào chuỗi cung ứng toàn...
- Tăng cường quảng bá sản phẩm, thương hiệu địa phương tại Hội chợ...