Tín dụng đen - đâu là giải pháp ngăn chặn?
(THPL) - Trước, trong và sau Tết Nguyên Đán là thời điểm nhu cầu vay tiêu dùng của người dân tăng đột biến. Điều này dễ dẫn tới những rủi ro và hệ lụy nếu người đi vay có quan hệ giao dịch với các tổ chức tín dụng hoạt động không minh bạch, hoặc bị rơi vào “bẫy” tín dụng đen (TDĐ).
Hoạt động tín dụng này tiềm ẩn nhiều nguy hiểm cho người vay cũng như gây ra những hệ lụy đối với trật tự an toàn xã hội. Nâng cao ý thức phòng ngừa đang được xem là giải pháp quan trọng nhất hiện nay đối với vấn đề này.
Thực tế là vài năm gần đây, hoạt động cho vay ngoài các tổ chức tín dụng được Nhà nước cấp phép diễn ra khá sôi động. Thông qua nhiều hình thức từ phát, dán tờ rơi nơi công cộng cho đến sử dụng mạng xã hội, đối tượng có tiền cho vay tìm mọi cách tiếp cận người cần vốn. Để “giải ngân” dễ dàng, các đối tượng này đưa ra những điều kiện vay tiền hết sức “dễ dãi”.
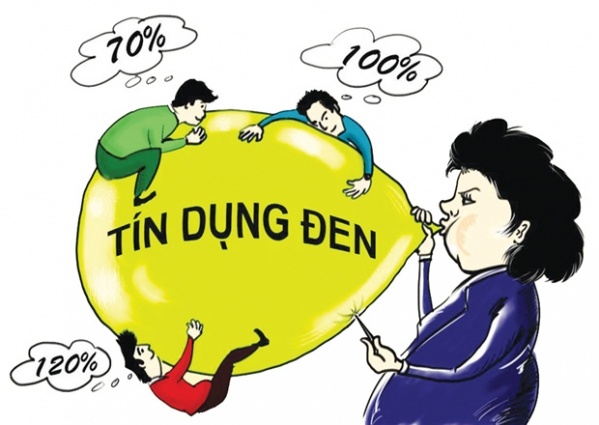
Theo số liệu thống kê chưa đầy đủ, từ năm 2011 đến nay, trên địa bàn cả nước đã xảy ra hàng trăm vụ vỡ nợ lớn do TDĐ gây ra, thiệt hại lên tới hàng ngàn tỷ đồng, ảnh hưởng tới cuộc sống của nhiều cá nhân và gia đình.
Nạn nhân của các vụ việc liên quan đến TDĐ cũng rất đa dạng, thuộc nhiều lứa tuổi, trình độ học vấn và tính chất công việc khác nhau. Mặt khác, do lòng tham, hám lời, nhiều người bị rơi vào bẫy của TDĐ. Từ vai trò trung gian huy động, cho vay vốn với lãi suất cao đã trở thành nạn nhân và cũng là đối tượng tham gia thực hiện hành vi vi phạm pháp luật. Hệ lụy phát sinh từ TDĐ dẫn đến các hành vi vi phạm pháp luật, như: Bắt giữ người trái pháp luật, hủy hoại tài sản, gây rối trật tự công cộng, phổ biến nhất là hình thức cầm cố, thế chấp tài sản.
Theo đó, thời gian qua, TDĐ liên quan tới 6.367 vụ vi phạm pháp luật, trong đó có 43 vụ giết người, 405 vụ cố ý gây thương tích, 588 vụ cướp tài sản, 1.089 vụ cưỡng đoạt tài sản, 1.707 vụ lừa đảo chiếm đoạt tài sản….
Việc cho vay và vay tiền ngoài các tổ chức tín dụng là quan hệ dân sự và không phải hành vi bị cấm. Hoạt động này chỉ vi phạm pháp luật khi việc cho vay được xác định là có lãi suất vượt quy định và có tính chất “bóc lột”. Qua các vụ án đã xảy ra, với cơ quan chức năng, để tìm hiểu được mức lãi suất cho vay trong hoạt động “tín dụng đen” tại thời điểm tiến hành giao dịch rất khó khăn. Các đối tượng cho vay chẳng dại gì ghi chỉ số lãi suất vào giấy tờ vay nợ mà chỉ thỏa thuận miệng với người vay.
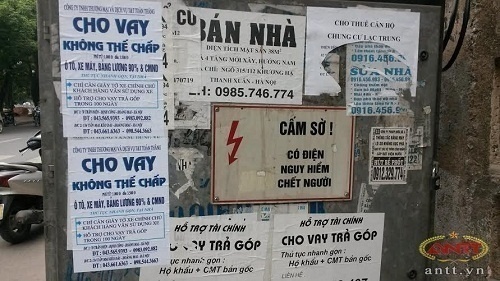
Những chủ nợ này cũng thường khấu trừ luôn tiền lãi vào số tiền gốc ngay khi giao tiền, nên người vay không bao giờ cầm đủ số tiền thực vay trong “hợp đồng”. Hành vi người cho vay tiền có tính chất “chuyên bóc lột” còn khó chứng minh hơn nhiều… Đó chính là nguyên nhân khiến cho những vụ cho vay với lãi suất “cắt cổ” chỉ bị phát giác khi mà hậu quả đã thành những hành vi vi phạm pháp luật hình sự khác. Lúc này, việc xử lý hình sự đối với các đối tượng cho vay nặng lãi sẽ áp dụng cho các hành vi như “bắt giữ người trái pháp luật”, “cưỡng đoạt tài sản”, “cố ý gây thương tích”…
Tuy nguồn vốn ngân hàng đã và đang góp phần quan trọng vào việc thúc đẩy phát triển sản xuất kinh doanh, giúp xóa đói giảm nghèo và bảo đảm an sinh xã hội, nhưng TDĐ vẫn có đất sống, vẫn len lỏi không chỉ ở vùng sâu, vùng xa, mà tồn tại ngay cả ở các thành phố, khu đô thị! Mặc dù ai cũng hiểu TDĐ là tín dụng phi chính thức, là hình thức tín dụng tư nhân, nằm ngoài khuôn khổ hoạt động của hệ thống ngân hàng, nhưng vì sao nhiều người vẫn bị rơi vào vòng xoáy của “bẫy” vay nóng, trả tiền lãi hàng ngày, hàng tháng hoặc ở các vùng nông thôn là trả bằng hiện vật (lúa, ngô, tiêu, cà phê…)? Diễn biến của những vụ việc liên quan đến TDĐ cũng đã chứng minh rõ điều đó.
Tình trạng TDĐ kéo dài đã nhiều năm và vẫn len lỏi, “sống” được ở mọi nơi, mọi lúc. Theo ý kiến của các chuyên gia kinh tế, TDĐ vẫn còn tồn tại là do những bất cập trong các hoạt động cho vay của hệ thống ngân hàng, do vẫn còn những kẽ hở trong các quy định của pháp luật, do chế tài chưa nghiêm tại một số địa phương.
Vì vậy, ngăn chặn và đẩy lùi TDĐ là một yêu cầu cấp thiết hiện nay đối với ngành tín dụng, ngân hàng và các cấp chính quyền, nhằm lành mạnh hóa thị trường tín dụng, ổn định cuộc sống của người dân, nhất là các hộ nghèo và người dân ở vùng sâu vùng xa.
Điều đó đòi hỏi các ngân hàng thương mại, các tổ chức tín dụng nhân dân cần mở rộng các khoản vay tín dụng tiêu dùng, có thêm nhiều sản phẩm cho vay ngắn hạn. Đồng thời, tăng cường công tác truyền thông và xử lý nghiêm các vụ việc do TDĐ gây ra; thực hiện tín dụng chính sách gắn với các chương trình xóa đói giảm nghèo và xây dựng nông thôn mới.
Tin khác
Bất động sản tuần qua: Dự án lớn khởi công, thị trường đón nguồn cung mới
Hà Nội miễn phí vé xe buýt, đường sắt đô thị cho hai nhóm đối tượng từ 15/11
Lịch chi tiết các kỳ nghỉ lễ, Tết trong năm 2027
Thủ tướng Lê Minh Hưng dự lễ khai mạc Hội nghị Cấp cao ASEAN 49
Bổ sung quy định về triển lãm trên không gian mạng
Giá xăng dầu hôm nay 15/11: Giá dầu thế giới giảm khoảng 2% trong tuần
Hơn 300.000 người tham gia S-Race 2026: Lan tỏa thông điệp “Vì tầm vóc Việt”
(THPL) - Giải chạy học sinh S-Race 2026 với thông điệp “Vì một Việt Nam khỏe mạnh - Vì tầm vóc Việt” thu hút hơn 300.000 người tham gia thi...15/11/2026 10:26:36Dự báo thời tiết hôm nay ngày 15/11: Miền Bắc tăng nhiệt, Hà Nội có thể đạt 30 độ trước khi đón không khí lạnh
(THPL) - Dự báo thời tiết hôm nay ngày 15/11, Bắc Bộ tiếp tục duy trì trạng thái ngày nắng, nền nhiệt tăng, tại Hà Nội nhiệt độ cao nhất...15/11/2026 08:52:00Phó Thủ tướng Phạm Thị Thanh Trà dâng hương tưởng niệm Chủ tịch Hồ Chí Minh tại Khu Di tích quốc gia đặc biệt Kim Liên
(THPL) - Sáng 14/11, trong chương trình công tác tại Nghệ An, Bí thư Trung ương Đảng, Phó Thủ tướng Chính phủ Phạm Thị Thanh Trà cùng đoàn...15/11/2026 07:22:00Thống nhất Chủ trương Dự án xây dựng tuyến đường kết nối Nghệ An và Hà Tĩnh qua cầu Bến Thủy 3
(THPL) - Chiều 13/11, UBND tỉnh Nghệ An tổ chức phiên họp chuyên đề tháng 11/2026 nhằm xem xét, nghe và cho ý kiến đối với một số nội dung...15/11/2026 07:27:09